En septiembre de 2022, la Ley 18/2022, de creación y crecimiento de empresas —conocida como Ley Crea y Crece— puso en marcha dos grandes cambios en la forma de facturar en España. Son obligaciones distintas, con normas propias y plazos diferentes, pero van de la mano: si las confundes, puedes creer que ya cumples cuando aún no lo haces.
La primera es la obligación de usar un software de facturación homologado (Veri*Factu), que regula cómo tu programa informático registra y comunica las facturas a Hacienda, con independencia de a quién se las emitas. Está regulada por el R.D. 1007/2023.
La segunda es la factura electrónica obligatoria entre empresarios y profesionales (B2B): la obligación de emitir y recibir facturas en formato electrónico estructurado cuando tu cliente también es una empresa o autónomo. Su reglamento definitivo es el Real Decreto 238/2026, de 25 de marzo.
En este artículo nos centramos en la factura electrónica B2B y todo lo que implica para tu negocio. Si buscas información específica sobre Veri*Factu, puedes consultar este otro artículo: Ley Crea y Crece.
¿En qué se diferencian Veri*Factu y la factura electrónica B2B?
Es la pregunta que más nos hacen. La respuesta corta: afectan a procesos distintos de tu facturación. El camino hacia la digitalización de la facturación en España se ha ido concretando en dos obligaciones distintas que conviene no confundir:
- Por un lado, la obligación de utilizar un programa de facturación adaptado (Veri*Factu), regulada en el R.D. 1007/2023, de 5 de diciembre. Según el BOE, las sociedades deben estar adaptadas antes del 01/01/2027 y autónomos y resto de obligados antes del 01/07/2027 (Real Decreto-ley 15/2025, de 2 de diciembre). Posible cambio: Hacienda anunció el 5 de octubre de 2026 que prevé aplazarlo a octubre de 2028, pero todavía no está publicado en el BOE.
- Por otro lado, la factura electrónica obligatoria entre empresarios y profesionales (B2B), que acaba de recibir su desarrollo reglamentario definitivo con la publicación del Real Decreto 238/2026, de 25 de marzo en el BOE del 31 de marzo de 2026. Este real decreto establece los requisitos técnicos, los formatos admitidos, las obligaciones de información sobre el pago de las facturas y el funcionamiento de la plataforma pública gratuita gestionada por la AEAT.
Además de las obligaciones para los contribuyentes, en la Orden HAC 1177/2024 se detallan las obligaciones para las empresas creadoras de software y se concretan más detalles sobre cómo deberá de ser la factura electrónica.
Para estas empresas creadoras y comercializadoras de softwares de facturación, la fecha límite era el 29 de Julio de 2025, desde esta fecha sólo pueden comercializar y suministrar sistemas informáticos que cumplan con los nuevos requisitos de control y trazabilidad. Estos sistemas deberán garantizar la integridad, conservación, autenticidad, trazabilidad e inalterabilidad de los registros de facturación (adiós a los conocidos programas de «contabilidad b»…). Además, tendrán que poder enviar todos los datos a la Agencia Tributaria de manera segura e inmediata.
En 2025, se han realizado más de 75 inspecciones a empresas sospechosas de fabricación y venta de «software de doble uso», se enfrentan a multas de hasta 150.000.-€ anuales en caso de resultar culpables… los usuarios de este tipo de sistemas de software también podrán enfrentarse a sanciones de hasta 50.000.-€ por cada año en el que se haya utilizado este tipo de sistemas y en los que haya infracciones.
1. QUÉ OBJETIVOS PERSIGUE LA NORMA
Los objetivos de esta nueva norma y obligación de facturación para autónomos y empresas son*:
a)Reforzar la obligación de emitir factura de todas las operaciones que realizan empresarios y profesionales.
b) Conseguir que todas las operaciones que se realicen se graben en el sistema informático de manera segura, no manipulable, accesible y con una estructura y formato estándares para facilitar la legibilidad de los registros, el análisis automatizado y la simultánea remisión a la Administración tributaria.
c) Incentivar al consumidor final para que solicite los comprobantes de sus operaciones y pueda remitir voluntariamente a la Administración tributaria la información básica de esas facturas para verificar su registro y la exactitud de los datos reflejados en las mismas.
d) Garantizar la integridad, la autenticidad y la trazabilidad de los datos registrados, dificultando la falsificación de los registros de facturación mediante el uso de elementos de seguridad y control en los registros informáticos y en las facturas. Entre dichos elementos se pueden citar, el encadenamiento de datos de facturas, las huellas digitales del contenido de las mismas, el empleo de códigos QR que facilitan la captura y digitalización de la información impresa, la estandarización de formatos de los datos o el uso de firma digital para asegurar el no repudio de los registros.
e) Contribuir a una mayor igualdad ante la ley y a un reforzamiento de los principios de equidad y capacidad contributiva en el reparto de las cargas tributarias.
f) Conseguir una mayor eficacia en la comprobación tributaria de los órganos que tienen asignada esa competencia.
g) Facilitar el cumplimiento de las obligaciones tributarias, tal y como se ha constatado en aquellos países en que se ha implantado la obligación de remisión de los datos de forma previa, inmediata o posterior al momento de realización de las operaciones.
**Objetivos recogidos en el preámbulo del R.D. 1007/2023 sobre software homologado Veri*Factu, complementarios a los de la factura electrónica B2B regulada en el RD 238/2026.
2. QUÉ ES LA FACTURA ELECTRÓNICA
La factura electrónica B2B es aquella que se expide, transmite y recibe en formato electrónico estructurado entre empresarios y profesionales. Según el Real Decreto 238/2026, debe realizarse a través de una plataforma privada de intercambio de facturas electrónicas o de la solución pública gratuita de la AEAT, o mediante la combinación de ambas vías.
Los formatos de factura admitidos son: UBL, CII, EDIFACT y Facturae, todos ellos compatibles con la norma europea EN16931. Las plataformas privadas estarán obligadas a ser interoperables entre sí y a conectarse con cualquier otra plataforma que lo solicite en un plazo máximo de un mes.
¿Y Veri*Factu? Si tu software ya está adaptado a Veri*Factu, habrás cubierto parte del camino técnico, pero recuerda que son dos obligaciones distintas. Consulta las fechas y requisitos específicos de Veri*Factu más arriba o en nuestra guía sobre la Ley Crea y Crece.
Artículo actualizado el 5 de octubre de 2026 con la Orden HAC/1028/2026, que activa el calendario de la factura electrónica obligatoria.
3. QUIÉN DEBE DE HACERLA
Deberá de cumplir la norma las empresas y profesionales obligados a facturar según el R.D. 1619/2012, excepto si una de las dos partes NO tiene la sede en Territorio Español, ni tiene establecimiento permanente ni domicilio o residencia en España.
En general deberá de cumplir la norma toda empresa que tenga obligación de presentar el Impuesto de Sociedades, toda persona que realice una actividad y presente el IRPF, y los no residentes que obtengan rentas mediante un establecimiento permanente
No están obligados: los domiciliados en País Vasco y Navarra (con régimen foral específico); los acogidos al Régimen Especial de Agricultura, Ganadería y Pesca; las actividades sujetas al recargo de equivalencia y otros regímenes no obligados a emitir factura; las actividades exentas de emitir factura; ni las operaciones documentadas mediante facturas simplificadas (tickets), salvo las simplificadas cualificadas del art. 7.2 del RD 1619/2012
4. CÓMO DEBE DE SER LA FACTURA
Identificación y contenido mínimo
Todas las facturas electrónicas deberán identificarse con un código único que incluya el NIF del emisor, el número y serie de la factura y la fecha de expedición.
Además del contenido mínimo exigido por el Reglamento de facturación (RD 1619/2012), la factura deberá incluir:
- Número de identificación fiscal y razón social completa del emisor.
- Número y, en su caso, serie de la factura.
- Fecha de expedición y fecha de realización de las operaciones.
- Tipo de factura (completa o simplificada).
- Descripción general de las operaciones e importe total.
- Régimen de IVA aplicable u otras menciones con trascendencia tributaria.
La factura deberá contar con un QR identificativo o, si es electrónica, la numeración equivalente al mismo.
Puedes comenzar hoy mismo con este software sencillo y económico.
Solicita información al respecto:
Plataformas y solución pública gratuita
El Real Decreto 238/2026 encomienda a la AEAT el desarrollo de una solución pública de facturación electrónica de uso gratuito para todos los empresarios y profesionales que lo deseen. Su acceso y todos sus usos serán completamente gratuitos.
Además, la AEAT desarrollará una aplicación o formulario gratuito para que cualquier autónomo o empresa pueda expedir facturas electrónicas de forma sencilla, sin necesidad de un software de pago específico.
Las empresas que opten por una plataforma privada estarán igualmente obligadas a remitir una copia fiel de cada factura en formato UBL a la solución pública de la AEAT en el momento de su emisión.
Obligación de informar sobre los estados de la factura
El RD 238/2026 establece que los destinatarios de facturas electrónicas tienen la obligación de comunicar al emisor los siguientes estados de factura:
Obligatorios:
- Aceptación o rechazo comercial de la factura, y su fecha.
- Pago efectivo completo de la factura y su fecha real de pago.
Voluntarios (si la plataforma lo permite):
- Aceptación o rechazo parcial.
- Pago parcial, importe y fecha.
- Cesión de la factura a un tercero, con identificación del cesionario.
El plazo para comunicar estos estados es de 4 días naturales desde que se produce el estado (no desde la expedición de la factura), excluyendo sábados, domingos y festivos nacionales.
Importante: a efectos de plazos de pago y morosidad, la fecha de pago es el momento en que el proveedor cobra efectivamente, ya sea por transferencia (fecha de adeudo en cuenta del ordenante), en efectivo o por compensación de deudas. La mera puesta a disposición de un mecanismo de financiación anticipada, como el confirming, no computa como fecha de pago.
Además, con independencia de la plataforma utilizada, es obligatorio comunicar el pago efectivo completo a la solución pública de la AEAT en el plazo de 4 días naturales.
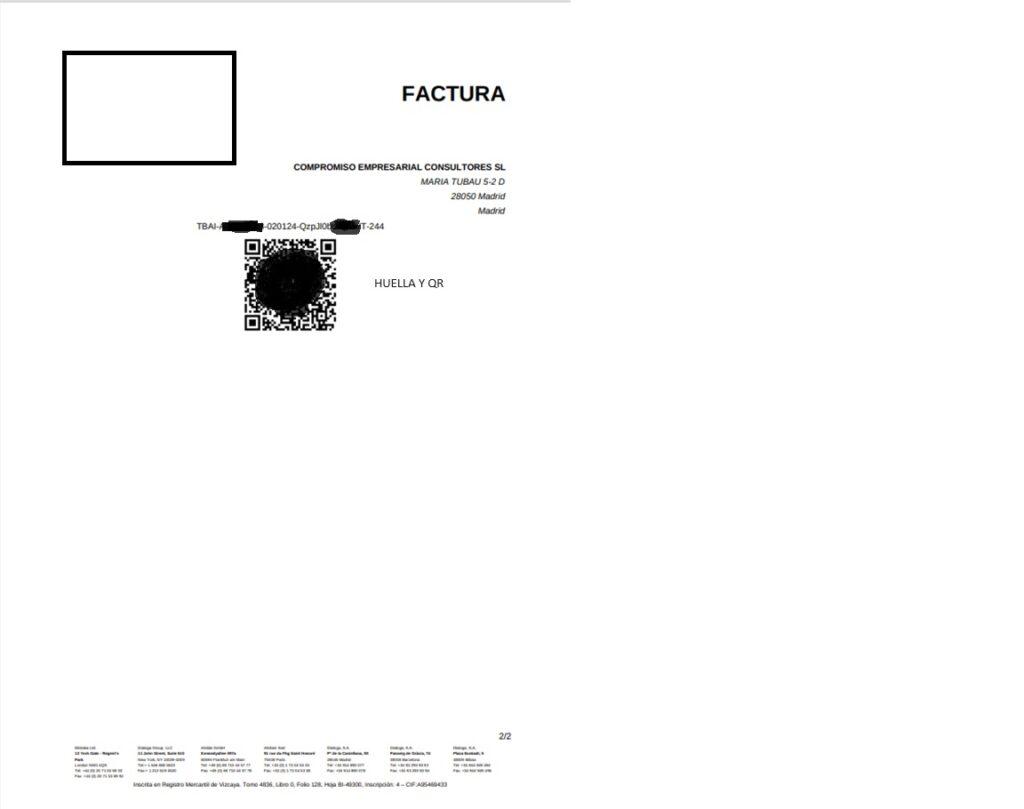
Imagen tipo de una factura electrónica:
Ejemplo factura electrónica con qr y huella
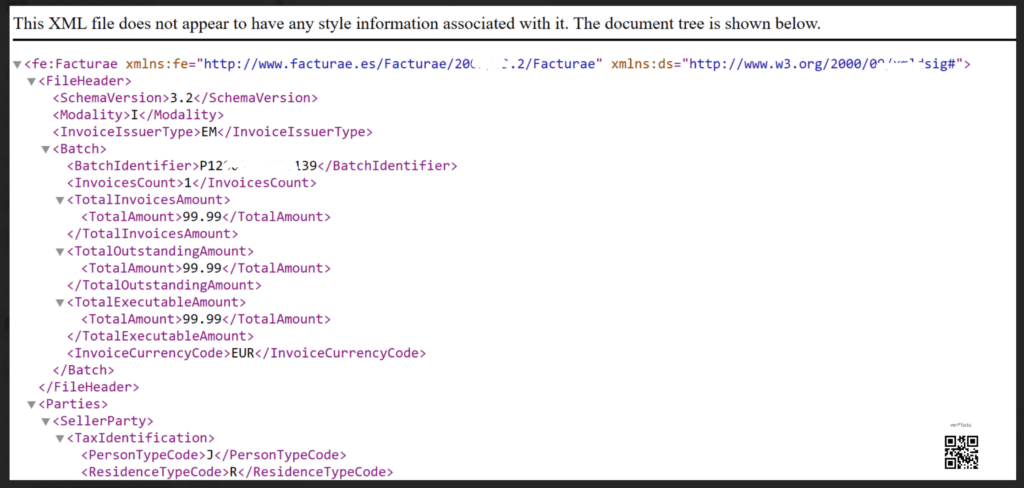
Ejemplo factura electrónica (contenido informático)
Otras características que deberá de cumplir la factura (Orden 1177/2024 Cap.II Secc.3)
- Número de identificación fiscal y nombre y apellidos, razón o denominación social completa del obligado a expedir la factura.
- El número y, en su caso, serie de la factura.
- La fecha de expedición de la factura y la fecha en que se hayan efectuado las operaciones que se documentan en ella.
- El tipo de factura expedida, indicando si se trata de una factura completa o simplificada
- La descripción general de las operaciones y el importe total de la factura.
- Indicación del régimen o regímenes aplicados a las operaciones documentadas a efectos del Impuesto sobre el Valor Añadido, o de otras operaciones con trascendencia tributaria
Por cada entrega de bienes o prestación de servicios deberá generar, de forma simultánea o inmediatamente anterior a la expedición de la factura, un registro de facturación de alta.
- Deberá garantizar la integridad e inalterabilidad de los registros de facturación de forma que, una vez registrados los datos de facturación, éstos queden protegidos contra cualquier acción que comprometa la exactitud, autenticidad y completitud de los datos almacenados, de manera que ninguno de los datos registrados pueda ser alterado, ni por el propio sistema informático, ni por el usuario ni por ningún dispositivo, sistema o programa informático o electrónico externo.
- También deberá garantizar la trazabilidad de los registros de facturación, que deberán estar encadenados de manera que pueda verificarse su rastro siguiendo su secuencia de creación desde el primero al último. El sistema informático deberá proporcionar funcionalidades que permitan el seguimiento de los datos registrados de forma clara y fiable.
- Contar con todos los registros de facturación generados por el propio sistema informático.
- Contar con un registro de eventos que recoja automáticamente todas las interacciones con dicho sistema informático, las operaciones realizadas con él y los sucesos producidos durante su uso, como el arranque y parada del sistema informático
- En los sistemas informáticos que soporten los procesos de facturación, deberá encontrarse debidamente disociada la información con trascendencia tributaria de la posible información confidencial de carácter no patrimonial, de forma que la Administración tributaria pueda acceder directamente a la información con transcendencia tributaria.
( *Resumen extraído de Autónomos y emprendedores)
Si necesitas más información al respecto, además de contactar con nuestro equipo de asesores fiscales, puedes descargar gratuitamente este manual sobre la adaptación a verifactu y la factura electrónica en el que lo explicamos todos estos cambios y cómo adaptarte a ellos de manera sencilla y clara.
Como ya hemos anticipado, te recomendamos comenzar cuanto antes, este importante cambio necesita un periodo de adaptación y puesta en funcionamiento, para tí y para tu equipo.
¿Cuándo es obligatoria la factura electrónica? Las fechas ya son oficiales
Durante meses la respuesta honesta era «depende de una orden que todavía no ha salido». Ya no. El BOE del 5 de octubre de 2026 publicó la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica de la Agencia Tributaria. Entra en vigor el 6 de octubre de 2026, y ese día empieza a correr el reloj que fijan la Ley 18/2022 (Crea y Crece) y el Real Decreto 238/2026.
| Tu negocio | Desde cuándo debes emitir y recibir factura electrónica |
|---|---|
| Empresas cuyo volumen de operaciones superó los 8 millones de euros en el año natural anterior | Octubre de 2027 (12 meses desde la entrada en vigor de la orden) |
| Resto de empresas y autónomos | Octubre de 2028 (24 meses desde la entrada en vigor de la orden) |
Además, hay dos particularidades que conviene tener en el radar:
- Si superas los 8 millones: durante tus primeros 12 meses de obligación tendrás que acompañar cada factura electrónica de una versión en PDF legible, salvo que tu cliente acepte expresamente recibir solo la electrónica.
- Si eres autónomo o entidad en atribución de rentas y no superas los 8 millones: dispones de 12 meses adicionales para cumplir la obligación de comunicar los estados de pago de las facturas. Hasta entonces, comunicarlos será voluntario.
La plataforma pública de la Agencia Tributaria deberá estar disponible al menos dos meses antes de la primera fecha obligatoria, es decir, en el verano de 2027. Es el momento ideal para probarla con calma.
Posible cambio (pendiente de BOE): el 5 de octubre de 2026, el Ministerio de Hacienda comunicó en una nota informativa que prevé aplazar estas obligaciones hasta octubre de 2028, para que coincidan con la factura electrónica obligatoria. Mientras el aplazamiento no se publique en el BOE, las fechas legales siguen siendo las de 2027.
Nuestro consejo: no esperes a ver qué pasa. Pregunta ya a tu proveedor de software si su programa cumple Veri*Factu y si está preparado para la factura electrónica. Si te adaptas a las dos a la vez, te ahorrarás hacer el cambio dos veces, se confirme o no el aplazamiento.
Lo que la nueva orden cambia en tu día a día
Más allá de las fechas, la Orden HAC/1028/2026 baja al detalle práctico. Estas son las reglas que afectan a cualquier empresa o autónomo que facture a otros negocios:
- Si facturas con tu propio programa, Hacienda recibirá una copia de cada factura. Quien no use la solución pública de la Agencia Tributaria deberá enviarle, en el mismo momento de emitirla, una copia fiel de cada factura en formato UBL. Normalmente lo hará tu software de forma automática, así que conviene preguntar ya a tu proveedor si lo tiene previsto.
- Si facturas desde la plataforma pública, no tienes que mandar copia, porque la factura ya queda a disposición de la Administración.
- Cada factura tendrá un código único, formado por el NIF del emisor, la serie y número y la fecha de expedición. El sistema rechazará las facturas repetidas.
- Adiós a los adjuntos dentro de la factura. La factura electrónica no podrá llevar otros ficheros integrados, como un PDF de presupuesto, un albarán escaneado o fotos.
- El silencio del cliente cuenta como aceptación. Si tu cliente no rechaza la factura ni existe una rectificativa posterior, se presume aceptada. A su vez, tu cliente deberá informar del rechazo, de la fecha de vencimiento y de la fecha en que te paga por completo.
- Tú también puedes avisar del impago. Como emisor, podrás comunicar de forma voluntaria el cobro o el impago de tus facturas. Es una herramienta nueva para que la morosidad de tus clientes quede registrada.
- Si cobras en el acto, el trámite se simplifica. Cuando la factura recoge una fecha de pago anterior o igual a su fecha de expedición, y esa fecha coincide con la de la operación, se entiende cumplida la obligación de comunicar el pago.
- Si falla la plataforma de Hacienda, tienes margen. Si la solución pública no funciona durante más de 24 horas por causas técnicas de la Agencia Tributaria, podrás enviar facturas, copias y comunicaciones en los cuatro días hábiles siguientes a que se resuelva la incidencia.
- Tu asesoría puede hacerlo por ti. Para acceder necesitarás certificado digital o, en los formularios web, Cl@ve. Un tercero puede actuar en tu nombre como representante. Para usar los formularios, consultar o descargar facturas, debe estar inscrito como apoderado en el Registro de apoderamientos de la Agencia Tributaria.
Como todos los cambios, parecen complicados de llevar a cabo al principio, pero no tiene por qué ser así. Te aconsejamos anticiparte a la fecha límite, valorando un sistema de facturación que se ajuste a las necesidades de tu negocio, evaluando y reajustando los protocolos de facturación y el modo de interacción con clientes y proveedores, incluyendo tu asesoría fiscal y contable.
En la mayoría de negocios no será necesario hacer grandes inversiones económicas para ajustarse a esta nueva obligación, si necesitas ayuda al respecto nuestros asesores fiscales estarán encantados de resolver tu consulta.
Francisco Solans
Responsable Dpto. Fiscal Contable