Si tu sociedad factura a otra empresa del mismo grupo, paga un alquiler a un socio o presta servicios a una sociedad de la familia, Hacienda quiere saberlo. Para eso existe el modelo 232, la declaración informativa de operaciones vinculadas y de operaciones relacionadas con jurisdicciones no cooperativas (los antiguos “paraísos fiscales”). No es un trámite solo para grandes empresas: afecta a muchas pymes con socios o con varias sociedades.
El modelo 232 se presenta en el mes siguiente a los diez meses posteriores al cierre del periodo impositivo. Si tu ejercicio coincide con el año natural, el plazo para el ejercicio 2025 va del 1 al 30 de noviembre de 2026. Si tu ejercicio cierra en otra fecha, el plazo se desplaza en la misma proporción. La presentación es obligatoriamente electrónica. El modelo fue aprobado por la Orden HFP/816/2017, de 28 de agosto, y se aplica a los periodos impositivos iniciados a partir del 1 de enero de 2016.
Las operaciones vinculadas son las que se realizan entre personas o entidades que tienen una relación especial entre sí: pertenecen al mismo grupo, comparten socios con una participación de al menos el 25 % o tienen vínculos familiares con esos socios o administradores.
En definitiva, lo que busca este modelo es que las empresas justifiquen por qué se realizan facturaciones de una empresa a otra cuando se den estos supuestos de acuerdo. El objetivo es que Hacienda pueda comprobar que esas operaciones se han hecho a valor de mercado, es decir, al precio que habrían pactado dos partes independientes. Así lo exige el artículo 18 de la Ley 27/2014, del Impuesto sobre Sociedades. Se entenderá por valor de mercado aquel que se habría acordado por personas o entidades independientes en condiciones que respeten el principio de libre competencia».
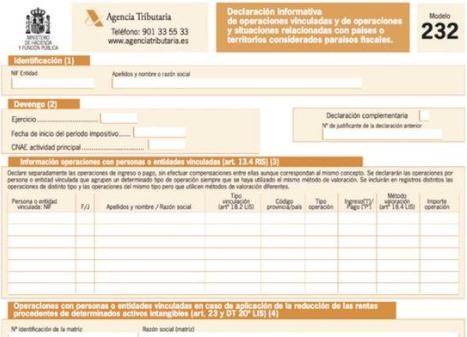
Tu empresa debe presentar el modelo 232 si en el ejercicio realizó alguna de estas operaciones con personas o entidades vinculadas:
- Operaciones con una misma persona o entidad vinculada que, en conjunto, superen los 250.000 € a valor de mercado.
- Operaciones específicas cuyo importe conjunto, por cada tipo, supere los 100.000 €. Son específicas: la transmisión de negocios; la transmisión de participaciones no cotizadas; la transmisión de inmuebles; las operaciones sobre intangibles; y las realizadas con personas físicas en módulos que, solas o con su familia, tengan al menos el 25 % de la sociedad.
- Operaciones del mismo tipo y con el mismo método de valoración que, sumadas todas, superen el 50 % de la cifra de negocios de la empresa. Aquí da igual el importe por cada vinculada: se suma el conjunto.
Conviene destacar que, en caso de aquellas empresas acogidas al régimen de consolidación fiscal, no existe obligación de declarar en el modelo 232 las operaciones vinculadas realizadas dentro del mismo grupo, independientemente de su cuantía. No hay que declarar, sea cual sea su importe: las operaciones entre empresas del mismo grupo de consolidación fiscal; las realizadas por AIE y UTE con sus miembros (salvo las UTE que apliquen la exención de rentas obtenidas en el extranjero); y las operaciones hechas en el marco de ofertas públicas de venta o de adquisición de valores.
No obstante, debes recordar que que existe otro supuesto en el que también es obligatorio declarar las operaciones vinculadas, aunque no se alcancen los límites indicados, esto es, cuando las operaciones vinculadas del mismo tipo y método de valoración realizadas con una misma entidad vinculada, en conjunto, superen el 50% de la cifra de negocios de la empresa. Ejemplo: en 2025 tu sociedad vendió mercancías por 90.000 € a otra sociedad del grupo, y su cifra de negocios total fue de 120.000 €. Esas ventas suponen el 75 % de la facturación. Aunque no llegan a 250.000 €, superan el 50 %, así que debes declararlas en el modelo 232 de noviembre de 2026.
¿Y si soy socio y facturo a mi propia sociedad? El socio persona física no presenta el modelo 232, pero la sociedad sí puede estar obligada a declarar esas operaciones si superan alguno de los umbrales anteriores. Por ejemplo, ocurre cuando lo que facturan los socios supera el 50 % de la cifra de negocios. Es muy habitual en sociedades profesionales, así que conviene revisarlo cada año.
¿QUÉ SON LAS ENTIDADES VINCULADAS?
Para que se den las llamadas operaciones vinculadas, deben tenerse en consideración las personas físicas o entidades vinculadas, atendiendo a los siguientes criterios según el artículo 18.2 de la Ley del Impuesto sobre Sociedades
- Una entidad y sus socios o partícipes.
- Una entidad y sus consejeros o administradores, salvo en lo correspondiente a la retribución por el ejercicio de sus funciones.
- Una entidad y los cónyuges o personas unidas por relaciones de parentesco, en línea directa o colateral, por consanguinidad o afinidad hasta el tercer grado de los socios o partícipes, consejeros o administradores.
4. Una entidad y los socios de otra entidad, cuando ambas pertenezcan a un grupo.
5. Dos entidades que pertenezcan a un grupo.
6. Una entidad y otra entidad participada por la primera indirectamente en, al menos, el 25% del capital social o de los fondos propios.
7. Dos entidades en las cuales los mismos socios, partícipes o sus cónyuges, o personas unidas por relaciones de parentesco, en línea directa o colateral, por consanguinidad o afinidad hasta el tercer grado, participen, directa o indirectamente, en, al menos el 25% del capital social o de los fondos propios.
8. Una entidad residente en territorio español y sus establecimientos permanentes en el extranjero
En los supuestos en los que la vinculación se defina en función de la relación de los socios o partícipes con la entidad, la participación deberá ser igual o superior al 25%. La mención a los administradores incluirá a los de derecho y a los de hecho.
Existe grupo cuando una entidad ostente o pueda ostentar el control de otra u otras según los criterios establecidos en el artículo 42 del Código de Comercio, con independencia de su residencia y de la obligación de formular cuentas anuales consolidadas.
¿Hay que adjuntar documentación al modelo 232? No. El modelo 232 es solo informativo. Aparte, las empresas con operaciones vinculadas deben tener preparada una documentación de precios de transferencia y entregarla únicamente si Hacienda la pide (art. 13 del Reglamento del Impuesto sobre Sociedades).
- Si tu empresa factura menos de 45 millones de euros, esa documentación es simplificada (art. 16.4 RIS).
- La documentación del grupo, el llamado master file, solo se exige a grupos con una cifra de negocios igual o superior a 45 millones (art. 15 RIS).
OTRA INFORMACIÓN A TENER EN CUENTA
Además, el modelo 232 recoge, sea cual sea su importe:
- Todas las operaciones con personas o entidades de jurisdicciones no cooperativas (antes llamadas paraísos fiscales), sean vinculadas o no, así como los valores que tengas en esos territorios al cierre del ejercicio.
- 2. Las rentas por cesión de intangibles a entidades vinculadas cuando apliques la reducción del artículo 23 LIS (patent box).
Cómo se rellena: tres detalles que generan errores
- Los importes se declaran sin IVA.
- Ingresos y pagos van por separado, sin compensarlos aunque sean del mismo concepto.
- Cada tipo de operación con un método de valoración distinto va en un registro diferente.
¿Tu sociedad tiene operaciones con socios, familiares o empresas del grupo? Revisamos contigo si debes presentar el modelo 232 antes del 30 de noviembre y dejamos preparada la documentación por si Hacienda la pide. Habla con nuestros asesores fiscales.
Mario González
Director Dpto. Fiscal Contable