En los próximos meses, muchas empresas españolas van a escuchar con más frecuencia dos términos que, aunque parecidos, no son lo mismo: factura electrónica y factura certificada. Son dos obligaciones distintas que conviene no confundir: el sistema Veri*Factu, que regula cómo debe ser el programa con el que facturas, y la factura electrónica obligatoria entre empresas y autónomos (B2B), regulada por el Real Decreto 238/2026, de 25 de marzo, cuyo calendario se activó el 6 de octubre de 2026 con la Orden HAC/1028/2026.
Vamos a explicarte las claves para no confundirlas de manera clara, qué significa cada término, qué normativa los regula y cómo impactarán en la práctica de cualquier negocio.
En un entorno fiscal cada vez más digitalizado, es fundamental que empresas y autónomos conozcan las diferencias entre una factura electrónica y una factura certificada. Con la nueva normativa relacionada con la Ley Antifraude 11/2021 y la próxima implantación de Veri*factu, no basta con enviar un PDF por correo electrónico y pensar que ya estamos “digitalizados”.
Conocer qué exige la ley y cuándo debes adaptarte es clave para evitar sanciones y optimizar tu operativa. Comprender la diferencia entre ambos conceptos es esencial para no caer en confusiones que, llegado el momento, puedan derivar en sanciones o en incumplimientos normativos.
LA FACTURA ELECTRÓNICA: UN FORMATO DIGITAL CON VALIDEZ LEGAL
La factura electrónica no es otra cosa que una factura en formato digital. Su principal característica es que garantiza autenticidad, integridad y legibilidad, lo que implica que quien la emite puede demostrar que no se ha alterado y que el destinatario puede leerla en un formato accesible.
Una factura electrónica debe de cumplir varios requisitos esenciales:
- Está generada en formato estructurado (por ejemplo, XML), lo que facilita su lectura automática.
- Se envía por medios electrónicos.
- Está firmada digitalmente, lo que garantiza su autenticidad del origen (quién la emite) e integridad (que no ha sido manipulada).
- Requiere el consentimiento del destinatario, excepto en los casos de factura electrónica obligatoria B2B regulados por el RD 238/2026, en los que la obligación se impone por ley.
Importante: una factura en PDF enviada por correo NO equivale a una factura electrónica conforme a normativa, pues no garantiza ni trazabilidad ni integridad ni autenticidad de forma estándar.
Se debe de garantizar la validez legal y que cumpla, además de lo señalado arriba, los requisitos de contenido recogidos en el Art- 6 R.D. 1619/2012 para las facturas en general: numeración correlativa y, en su caso, serie; fecha; nombre y apellidos o razón social, NIF o CIF; domicilio, descripción de las operaciones, tipo impositivo y cuota…
“La factura electrónica es un documento digital con validez jurídica centrada en el formato y en las garantías de seguridad.”
LA FACTURA CERTIFICADA: EL EJE DEL CONTROL TRIBUTARIO
La factura certificada, en cambio, no se refiere al formato en el que se emite la factura, sino al modo en que se genera, registra y transmite la información a la Agencia Tributaria (AEAT).
La factura certificada surge en el marco de la Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, que introdujo el deber de utilizar un software de facturación que garantice la inmutabilidad y trazabilidad de los registros contables. Esta ley puso las bases del sistema Veri*Factu, desarrollado por el Real Decreto 1007/2023 (te lo explicamos más abajo).
A diferencia de la factura electrónica, aquí no hablamos de si el archivo es un PDF, un XML o un Facturae. Lo que importa es que el software de facturación utilizado cumpla con los siguientes requisitos:
- Cada registro de facturación debe ser único, íntegro y no manipulable.
- Se debe garantizar la trazabilidad mediante mecanismos como firmas electrónicas o huellas digitales, cada acción relacionada con la factura queda registrada sin posibilidad de alteración.
- No pueden existir «dobles contabilidades» ni posibilidad de borrar facturas sin dejar rastro.
- El software no lo certifica Hacienda: es el fabricante quien debe garantizar, mediante una declaración responsable, que su programa cumple los requisitos legales. Esa declaración debe estar visible en el propio programa y puedes pedírsela a tu proveedor.
- Inclusión de un código QR u otros mecanismos que permiten a la Agencia Tributaria verificar su validez.
- Posibilidad de transmisión inmediata a la AEAT, ya sea en tiempo real o mediante envío a requerimiento.
Esto significa que, si facturas con un programa informático, da igual que la factura salga en papel o en PDF: el registro de facturación de esa operación debe generarlo un sistema adaptado a Veri*Factu. Si facturas a mano, sin programa, Veri*Factu no te afecta, aunque la factura electrónica B2B sí lo hará cuando te llegue la fecha.
“La factura certificada se centra en la forma de registrar y reportar la facturación a efectos tributarios, no en el formato de presentación al cliente.”
LA LLEGADA DE VERIFACTU: UN ANTES Y UN DESPUÉS
Según el BOE, antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades (salvo las entidades exentas) y antes del 1 de julio de 2027 para el resto: autónomos, entidades en atribución de rentas y no residentes con establecimiento permanente.
POSIBLE CAMBIO DE FECHAS (pendiente de BOE): el 5 de octubre de 2026, el Ministerio de Hacienda anunció que prevé aplazar las obligaciones pendientes de Veri*Factu hasta octubre de 2028, para hacerlas coincidir con la factura electrónica obligatoria. Este aplazamiento todavía no se ha publicado en el BOE, por lo que, hoy por hoy, las fechas que obligan legalmente siguen siendo las de 2027. Actualizaremos este artículo en cuanto se publique la norma.
Básicamente, cada vez que una empresa emita una factura, el software de facturación la enviará automáticamente a la AEAT.
Esta enviará un acuse de recibo y la factura quedará registrada en sus sistemas. Así, Hacienda dispondrá de información inmediata y sin manipulaciones sobre la actividad económica del contribuyente.
¿CUÁNDO VA A SER OBLIGATORIO EL SISTEMA VERIFACTU?
Según el BOE, antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades (salvo las entidades exentas) y antes del 1 de julio de 2027 para el resto: autónomos, entidades en atribución de rentas y no residentes con establecimiento permanente. Posible cambio: Hacienda ha anunciado que prevé llevar ambas fechas a octubre de 2028, pero aún no está publicado en el BOE.
La obligatoriedad abarca tanto operaciones con otras empresas (B2B) como con la Administración (B2G) y, en determinados casos, con consumidores finales (B2C).
*No aplica a los incluidos en el SII, ya que disponen de un sistema equivalente. (Qué es el SII)
Esto supondrá un cambio radical, similar al que en su día representó el Suministro Inmediato de Información (SII) para las grandes empresas, pero ahora ampliado a la totalidad del tejido empresarial.
La factura certificada es, por tanto, la que se genere bajo un software adaptado a Verifactu. Y no debe confundirse con la factura electrónica, que es un concepto más amplio y centrado en el formato.
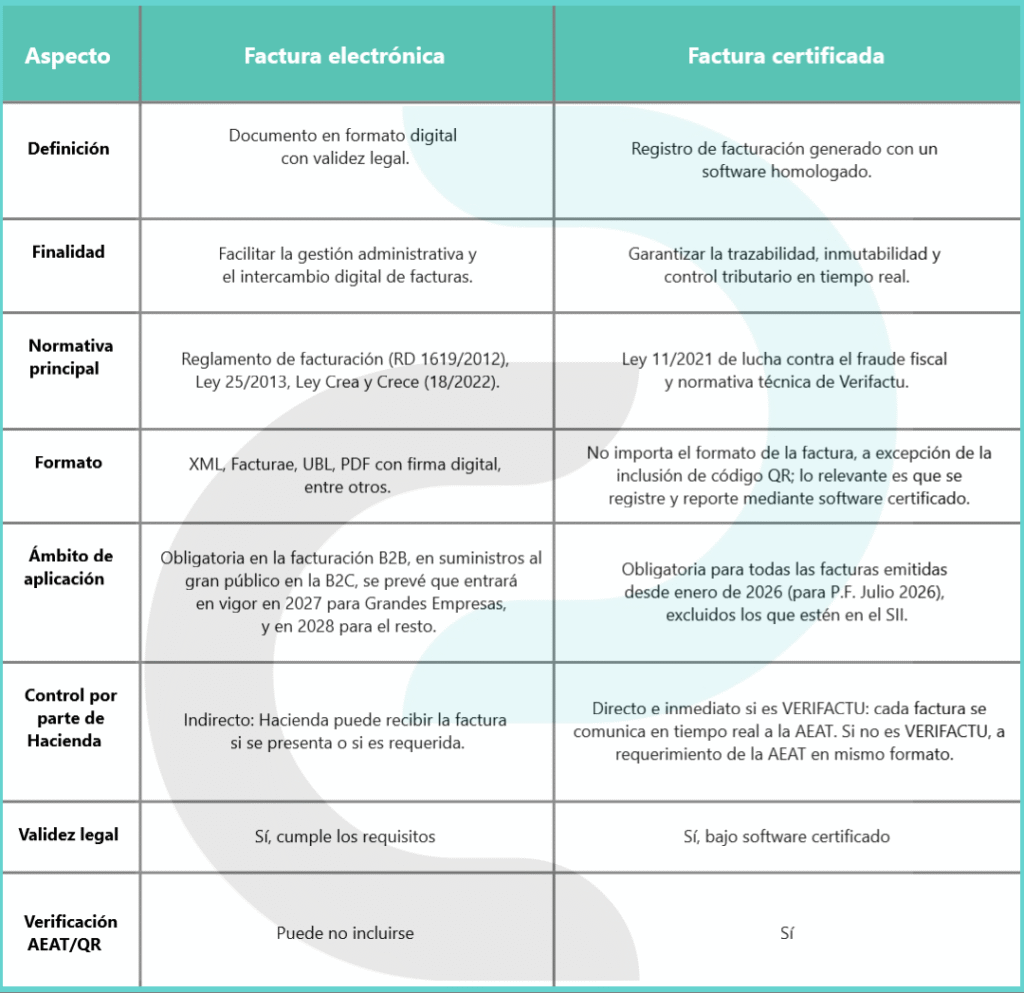
DIFERENCIAS CLAVE ENTRE UNA Y OTRA
Visto lo anterior, podemos sintetizar las diferencias fundamentales:
1. Naturaleza jurídica:
a. La factura electrónica es un documento digital con validez legal.
b. La factura certificada es un registro fiscal generado por un software homologado y comunicado a Hacienda.
2. Finalidad:
a. La factura electrónica busca facilitar la gestión, reducir costes y aumentar la seguridad en el intercambio de facturas.
b. La factura certificada busca garantizar la transparencia fiscal y evitar el fraude en la facturación.
3. Normativa aplicable:
a. La factura electrónica se regula en el Reglamento de facturación (RD 1619/2012), la Ley 25/2013 y normativa europea.
b. La factura certificada se apoya en la Ley 11/2021 y en las especificaciones técnicas que Hacienda está desarrollando para Verifactu.
4. Obligatoriedad:
a. La factura electrónica es obligatoria en operaciones con el sector público, y pronto lo será en operaciones B2B a raíz de la Ley Crea y Crece (Ley 18/2022). Puedes leer: La Ley Crea y Crece en 4 puntos clave.
b. La factura certificada (Veri*Factu) es obligatoria, según el BOE, antes del 1 de enero de 2027 para sociedades y antes del 1 de julio de 2027 para autónomos y resto de obligados. Posible cambio: Hacienda ha anunciado un aplazamiento a octubre de 2028, pendiente de publicación en el BOE.
TRES OBLIGACIONES QUE DEBES CONOCER EN 2026
Tras la publicación del Real Decreto 238/2026 el 31 de marzo de 2026, el marco normativo de la facturación en España se articula en torno a tres obligaciones distintas y complementarias:
1. Factura electrónica B2B (RD 238/2026): obligación de emitir y recibir facturas en formato electrónico estructurado (UBL, CII, EDIFACT o Facturae) en todas las operaciones entre empresarios y profesionales. Los plazos: 12 meses para empresas con más de 8 millones de facturación y 24 meses para el resto, empezarán a contar desde la publicación de la orden ministerial de la AEAT, aún pendiente a fecha de este artículo. No hay fechas fijas todavía.
2. Software homologado Veri*Factu (RD 1007/2023): obligación de utilizar sistemas de facturación que garanticen la trazabilidad e inalterabilidad de los registros y los remitan a la AEAT. Fechas fijas: 01/01/2027 para sociedades y 01/07/2027 para autónomos. Posible cambio: aplazamiento a octubre de 2028 anunciado por Hacienda, pendiente de BOE.
3. SII (Suministro Inmediato de Información): envío casi en tiempo real de los registros de IVA a la AEAT. Obligatorio para grandes empresas con facturación superior a 6.010.121 € y otros colectivos específicos. Quienes ya están en el SII no tienen obligación de Veri*Factu.
Puedes ampliar información sobre cada una de estas obligaciones en nuestra guía completa sobre factura electrónica.
QUÉ DEBES DE HACER PARA PREPARARTE
Factura electrónica B2B: el calendario ya es oficial. La Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026, activa los plazos. Las empresas cuyo volumen de operaciones superó los 8 millones de euros quedan obligadas desde octubre de 2027, y el resto de empresas y autónomos desde octubre de 2028. Tienes todo el detalle en nuestra guía de la factura electrónica obligatoria.
Con las obligaciones de facturación ya reguladas, las empresas y autónomos deberían trabajar ya en dos frentes paralelos:
1. Adoptar soluciones de facturación electrónica.
Aunque muchas ya trabajan con PDFs, el objetivo debe ser avanzar hacia formatos estructurados y homologados que faciliten la interoperabilidad y el cumplimiento de la futura obligación de facturación electrónica entre empresas.
2. Verificar que el software de facturación es compatible con Verifactu.
No todos los programas actuales cumplen los requisitos de la Ley 11/2021. Es fundamental asegurarse de que el proveedor adaptará su software a las especificaciones de Hacienda y que garantizará la trazabilidad de los registros.
3. Además, conviene revisar los procesos internos de emisión, archivo y seguridad para asegurar trazabilidad.
• ¿Se emiten facturas a mano o en papel?
• ¿Se guarda un control de las series de facturación?
• ¿Existen registros contables que puedan quedar fuera del sistema?
Todo ello deberá quedar integrado en un entorno digital seguro y trazable
La diferencia entre factura electrónica y factura certificada no es una cuestión de matices, sino de enfoque. La primera pone el acento en el formato y la validez legal del documento; la segunda, en el sistema de registro y comunicación con la Agencia Tributaria.
En el contexto normativo actual, no basta con “digitalizar” las facturas como simples documentos PDF. La transformación real pasa por adoptar sistemas certificados que garanticen los requisitos legales de Verifactu. La diferencia entre factura electrónica y factura certificada es más que técnica: es una cuestión de legalidad, seguridad y confianza frente a la Agencia Tributaria.
Si necesitas ayuda con este tema, nuestros asesores fiscales están a tu disposición, queremos acompañarte en este nuevo cambio.
Francisco Solans
Responsable Dpto. Fiscal Contable