Tal y como se establece en nuestra Constitución Española (Art.31 Sec.2): «Todos los españoles contribuirán al sostenimiento de los gastos públicos de acuerdo con su capacidad económica mediante un sistema tributario justo…«. Al igual que Hacienda a través del IRPF grava los ingresos percibidos por una persona física durante el año, con el Impuesto de Sociedades, Hacienda supervisa y grava los beneficios que obtiene una empresa durante un ejercicio fiscal, y ahora entraremos más en profundidad sobre esto.
A continuación desarrollamos los principales mecanismos de ahorro fiscal en el IS, incluyendo algunos tan potentes como la Reserva de Nivelación o las deducciones por I+D+i, que muchas pymes aplican de forma incorrecta o directamente no aplican.
¿QUÉ ES EL IMPUESTO DE SOCIEDADES?
El Impuesto sobre Sociedades es un gravamen que se aplica a los beneficios que obtienen las sociedades mercantiles y otras entidades jurídicas durante un ejercicio fiscal, grava la renta de las sociedades y demás entidades jurídicas, residentes en todo el territorio español. Estas entidades deben de presentar la declaración aunque no hayan desarrollando actividad en el periodo impositivo del que se trate o no hayan obtenido rentas sujetas al impuesto, como norma general.
Se entienden empresas residentes en territorio español aquellas entidades en las que se cumpla alguno de los siguientes requisitos:
- Que se hubiesen constituido conforme a las leyes españolas.
- Que tengan su domicilio social en territorio español.
- Que tengan la sede de dirección efectiva en territorio español (cuando en él radique la dirección y control del conjunto de sus actividades).
¿QUIÉN TIENE OBLIGACIÓN DE PRESENTAR EL IMPUESTO DE SOCIEDADES?
a) Toda clase de entidades, cualquiera que sea su forma o denominación, siempre que tengan personalidad jurídica propia, excepto las sociedades civiles. De este modo, estarían incluidas:
- Las sociedades mercantiles: anónimas, de responsabilidad limitada, colectivas, laborales, etc.
- Las sociedades estatales, autonómicas, provinciales y locales.
- Las sociedades cooperativas y las sociedades agrarias de transformación.
- Las sociedades unipersonales.
- Las agrupaciones de interés económico.
- Las agrupaciones europeas de interés económico.
- Las asociaciones, fundaciones e instituciones de todo tipo, tanto públicas como privadas.
- Los entes públicos (Administraciones del Estado, Administración de las Comunidades Autónomas, Corporaciones locales, Organismos Autónomos, etc.).
b) Además de las siguientes entidades carentes de personalidad jurídica propia:
- Los fondos de inversión regulados en la Ley de Instituciones de Inversión Colectiva.
- Las uniones temporales de empresas.
- Los fondos de capital-riesgo.
- Los fondos de pensiones.
- Los fondos de regulación del mercado hipotecario.
- Los fondos de titulización hipotecaria.
- Los fondos de titulización de activos.
- Los fondos de garantía de inversiones.
- Las comunidades titulares de montes vecinales en mano común.
- Los fondos de activos bancarios.
c) No tendrán obligación de presentar este Impuesto:
- Las entidades que aplican el régimen fiscal de las entidades parcialmente exentas del Capítulo XIV del Título VII de la LIS, no están obligadas a declarar cuando cumplan los siguientes requisitos:
- Que sus ingresos totales no superen 75.000 euros anuales.
- Que los ingresos correspondientes a rentas no exentas no superen 2.000 euros anuales.
- Que todas las rentas no exentas que obtengan estén sometidas a retención.
- El Estado, las Comunidades Autónomas y las entidades locales.
- Los organismos autónomos del Estado y entidades de derecho público de análogo carácter de las Comunidades Autónomas y de las entidades locales.
- El Banco de España, el Fondo de Garantía de Depósitos de Entidades de Crédito y los Fondos de garantía de inversiones.
- Las Entidades Gestoras y Servicios Comunes de la Seguridad Social.
- El Instituto de España y las Reales Academias oficiales integradas en aquél y las instituciones de las Comunidades Autónomas con lengua oficial propia que tengan fines análogos a los de la Real Academia Española.
- Puedes consultar en Manual práctico en la Sede de la Agencia Tributaria.
- Las entidades que aplican el régimen fiscal de las entidades parcialmente exentas del Capítulo XIV del Título VII de la LIS, no están obligadas a declarar cuando cumplan los siguientes requisitos:
¿CUÁNDO SE PRESENTA EL IMPUESTO DE SOCIEDADES?
La declaración del IS deberá presentarse dentro de los 25 días naturales siguientes a los 6 meses posteriores a la conclusión del periodo impositivo. Así, para empresas en las que su contabilidad va de 1 de Enero al 31 de Diciembre, el plazo es el de los 25 primeros días naturales del mes de julio. Los pago domiciliados se podrán realizar del 1 al 20 de Julio.
En el caso de que tu empresa haya decidido que el periodo impositivo empiece y termine en otro mes en el que no coincida con el año natural, el plazo de los 6 meses debe computarse de fecha a fecha. Esto es, si finaliza el período impositivo el 31 de Agosto, el plazo de seis meses concluiría el 28 de Febrero del año siguiente, y a partir de esa fecha se cuentan los 25 días naturales para la presentación del impuesto.
¿CUÁNTO SE PAGA?
Las sociedades pagan el impuesto como porcentaje de sus rentas. Con rentas, en este caso, nos referimos a los beneficios, a grandes rasgos: la diferencia entre entre los ingresos (ventas, prestación de servicios, etc.) y los gastos necesarios para generar dichas ventas (compras, gastos salariales, gastos generales, etc.) durante un ejercicio, es decir, el resultado contable definido por la legislación mercantil.
El tipo de gravamen es el porcentaje que multiplicado por la Base Imponible permite obtener la cuota íntegra. El resultado puede ser positivo (cuando así lo sea la BI) o cero (BI cero o negativa).
Los tipos de gravamen son:
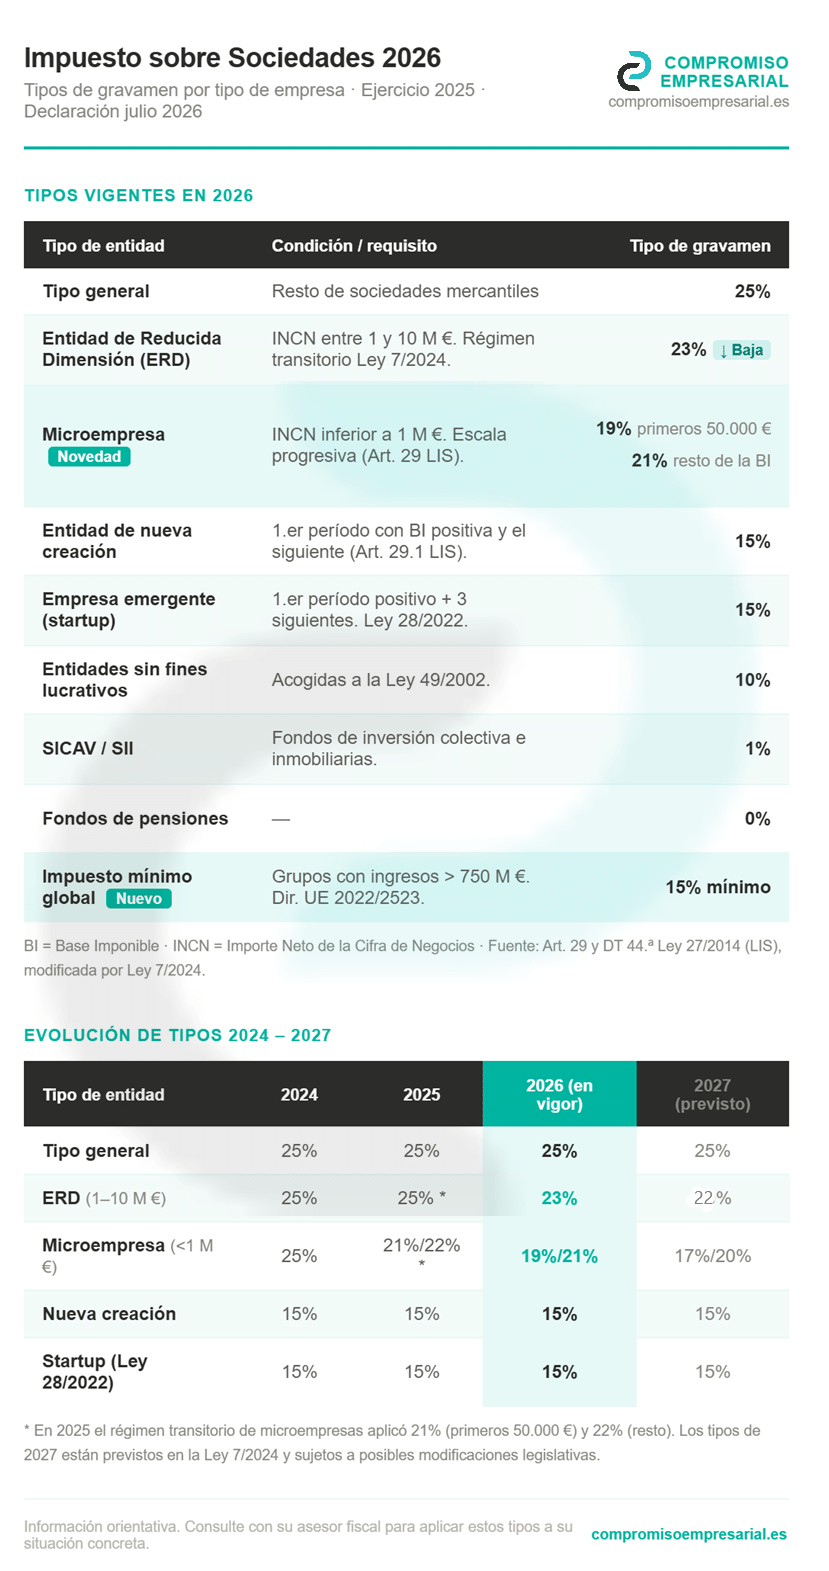
La nueva sentencia del Tribunal Supremo sobre las empresas filiales, aunque sean de nueva creación: el tipo del 15% no resulta de aplicación a las sociedades que, siendo formalmente de nueva creación, se integran en un grupo, aunque su actividad sea distinta a la de la sociedad dominante. (Leer artículo completo)
¿Qué es el impuesto mínimo global y a quién afecta?
A partir de los ejercicios iniciados en 2024, España ha transpuesto la Directiva europea 2022/2523, que establece un nivel mínimo de imposición del 15% para grandes grupos multinacionales y nacionales cuya cifra de negocios consolidada supere los 750 millones de euros anuales en al menos dos de los cuatro ejercicios anteriores.
Este impuesto complementario no modifica el Impuesto sobre Sociedades ordinario, sino que actúa como un mecanismo corrector: si la tributación efectiva del grupo en un determinado territorio queda por debajo del 15%, se genera una cuota adicional para alcanzar ese umbral mínimo. El primer pago de este impuesto en España ya se hizo entre el 1 y el 20 de julio de 2026. Conocer los detalles del Impuesto Mínimo Global.
¿CÓMO AHORRAR EN EL IMPUESTO DE SOCIEDADES?
Muchas pymes no conocen y no están asesoradas sobre varias consideraciones a tener en cuenta de las que se pueden beneficiar para ahorrar un buen dinero a la hora de calcular el Impuesto de Sociedades, además de las Bonificaciones y Deducciones contempladas ya en dicho Impuesto, y los conocidos Planes de Empleo, seguros de salud para empleados… con los que también puede ahorrarse en este impuesto.
1º) Periodificación de ingreso y Provisión de facturas.
Periodificación de ingresos:
En algunos casos facturamos operaciones que no se van a realizar hasta el próximo ejercicio, pues bien, el ingreso debe pertenecer al año del devengo, en este caso, dicho ingreso podemos llevarlo al año siguiente retrasando el pago del Impuesto de Sociedades por este concepto un año. Un ejemplo claro es una factura con fecha Diciembre que el servicio va a realizar en Enero del año siguiente
Provisión facturas:
Otro aspecto a tener en cuenta es ver si tenemos facturas vencidas con más de 6 meses a fecha de cierre del ejercicio, normalmente a 31/12. En este caso, la normativa nos permite dotar una provisión por el mismo importe, minorando de esta manera la base imponible del impuesto.
2º) Inmovilizados de escaso valor y Amortización acelerada
Amortización acelerada de determinados vehículos eléctricos:
A partir del ejercicio 2024, la normativa mejoró significativamente este incentivo: ya no se trata de una simple amortización acelerada al doble del coeficiente de tablas, sino de una libertad de amortización total, lo que permite deducir fiscalmente el 100% del valor del vehículo en el primer año de su puesta en funcionamiento.Esta ventaja aplica a vehículos nuevos afectos a actividades económicas que entren en funcionamiento en los períodos impositivos iniciados en 2024, 2025 y 2026. El incentivo nació con el RDL 4/2024 y se amplió a 2026 mediante el artículo 37 del Real Decreto-ley 7/2026, de 20 de marzo, convalidado por el Congreso.
También pueden acogerse las nuevas infraestructuras de recarga de vehículos eléctricos, de potencia normal o alta potencia, afectas a la actividad económica y que entren en funcionamiento en períodos impositivos iniciados en 2026.RDL 2/2026
¿Tienes placas solares o aerotermia? El mismo RDL 7/2026 prorroga para 2025 y 2026 la libertad de amortización de las instalaciones de autoconsumo eléctrico y de uso térmico que utilicen energías renovables en sustitución de instalaciones fósiles.
Los vehículos que dan derecho a aplicar esta libertad de amortización son:
- FCV (Vehículo eléctrico de pila de combustible)
- FCHV (Vehículo eléctrico híbrido de pila de combustible)
- BEV (Vehículo eléctrico de batería)
- REEV (Vehículo eléctrico de autonomía extendida)
- PHEV (Vehículo híbrido enchufable)
Requisito clave: los vehículos deben ser nuevos y estar afectos a actividades económicas. La amortización libre opera exclusivamente en el ámbito fiscal, por lo que será necesario practicar los correspondientes ajustes extracontables.
Amortización libre de inmovilizados de escaso valor:
¿Has comprado una impresora de 250 €, sillas de oficina o un móvil para un empleado? Si son elementos nuevos y su valor unitario no supera los 300 €, puedes deducirte fiscalmente el 100 % de su coste en el mismo ejercicio, sin esperar a amortizarlos año a año.
Ojo al límite: esta ventaja tiene un tope de 25.000 € por ejercicio, que se reduce proporcionalmente si tu ejercicio fiscal dura menos de un año. Y no es solo para pymes: puede aplicarla cualquier sociedad, sea cual sea su tamaño.
Se trata de un ajuste fiscal: en contabilidad el bien sigue su amortización normal y la diferencia se refleja en el Modelo 200. Regulación: art. 12.3.e) de la Ley 27/2014, del Impuesto sobre Sociedades (Manual Práctico de Sociedades, AEAT).
3º) Incentivos Contratación:
3.1 Deducción por contratación de empleados con discapacidad
Cuando se aumente la plantilla al respecto de la media del año anterior y dependiendo del grado de discapacidad que tenga la persona contratada se podrá deducir de la cuota íntegra:
- Si el grado de discapacidad es igual o superior al 33% e inferior al 65% se podrá deducción de 9.000.-€ por incrementar la plantilla de trabajadores en relación al período anterior.
- Si el grado de diversidad funcional es igual o superior al 65% la deducción será de 12.000 € siempre que se haya incrementado la plantilla de trabajadores.
3.2 ¿Y la deducción por contratar al primer trabajador o a desempleados?
Si has leído que puedes deducir 3.000 € por tu primer empleado menor de 30 años, o el 50 % de la prestación de un desempleado, esa información está desfasada. Ambas deducciones iban ligadas al contrato indefinido de apoyo a los emprendedores, que quedó derogado con efectos desde el 1 de enero de 2019 por el R. D. 28/2018. Solo los contratos firmados antes de esa fecha conservaron el incentivo, así que hoy ninguna contratación nueva puede generarlo.
La buena noticia es que contratar sigue teniendo premio fiscal por otras vías: la deducción por empleo de personas con discapacidad (apartado 3.1), la libertad de amortización por incremento de plantilla (apartado 3.3) y la reserva de capitalización incrementada cuando crece tu plantilla (consejo 8º).
3.3 Libertad de amortización por crear empleo (pymes)
Si tu empresa es de reducida dimensión (facturación inferior a 10 millones) y aumenta su plantilla media, puede amortizar libremente los activos nuevos que compre (maquinaria, equipos, instalaciones o inmuebles de inversión) hasta 120.000 € por cada persona de incremento.
El cálculo es por plantilla media y admite decimales: si pasas de 5 a 6,5 trabajadores, el tope es de 180.000 €. Da igual el tipo de contrato, y las medias jornadas cuentan en proporción. El requisito es que el aumento de plantilla se produzca en los 24 meses siguientes y se mantenga después.
Importante: un trabajador con discapacidad por el que ya apliques la deducción del apartado 3.1 no cuenta para este incremento. Elige el incentivo que más te compense. (Ver requisitos en la AEAT)
4º) Bases Imponibles Negativas: tus pérdidas pasadas reducen el impuesto de hoy
Si tu empresa tuvo pérdidas en ejercicios anteriores, esas bases imponibles negativas no caducan: puedes usarlas para reducir los beneficios de este año, sin límite temporal.
Eso sí, hay un tope anual: puedes compensar hasta el 70 % de la base imponible del ejercicio. Pero no te preocupes si tus cifras son modestas: el primer millón de euros siempre se puede compensar, así que para la mayoría de pymes el límite no llega a aplicarse. Solo las empresas que facturan 20 millones o más tienen topes más estrictos (50 % o 25 %).
Las empresas que tributaron en consolidación fiscal en 2023, 2024 y 2025 solo pudieron integrar el 50 % de sus bases negativas individuales. El resto no se pierde: se recupera por décimas partes en los diez ejercicios siguientes (más información en la AEAT).
5º) Donaciones: hasta un 50 % de vuelta en tu cuota
Si tu empresa dona a una entidad acogida a la Ley 49/2002 (fundaciones, asociaciones de utilidad pública, ONG, universidades públicas…), puede deducir de la cuota del Impuesto de Sociedades el 40 % de la base de la deducción: el importe donado si es dinero, o el valor contable si donas bienes.
Premio a la fidelidad: si donas a la misma entidad durante tres ejercicios seguidos y el importe no baja ningún año, la deducción de lo donado a esa entidad sube al 50 %.
Límites: la base de la deducción no puede superar el 15 % de la base imponible. Tanto el exceso sobre ese límite como lo que no puedas deducir por falta de cuota se aprovechan en los diez ejercicios siguientes.
Tres comprobaciones antes de donar:
- Que la entidad esté acogida al régimen de la Ley 49/2002, no basta con que sea una fundación o una asociación.
- Que la donación sea irrevocable y sin contraprestación; solo se admiten detalles simbólicos que no superen el 15 % de lo donado ni 25.000 €.
- Que la entidad te emita el certificado del donativo, imprescindible para justificar la deducción.
¿Y el famoso +5 %? Solo se aplica a donaciones a determinadas actividades públicas que declara prioritarias la Ley de Presupuestos (como las del Museo del Prado o el Instituto Cervantes), con un límite de 50.000 € anuales por donante. Para donaciones a ONG y fundaciones en general, los porcentajes son el 40 % y el 50 % explicados arriba. Consulta la lista vigente en la AEAT.
Regulación: art. 20 de la Ley 49/2002, en la redacción vigente desde 2024. Si tu empresa tributa en el País Vasco o Navarra, se aplica la normativa foral.
6º) Deducción por gastos de Investigación, Desarrollo e Innovación Tecnológica (I+D+i)
Una de las deducciones más potentes del Impuesto sobre Sociedades y, sin embargo, una de las más infrautilizadas por las pymes españolas. Muchos negocios realizan actividades que encajan perfectamente en la definición legal de I+D+i sin saberlo, por lo que renuncian a un ahorro fiscal significativo por falta de información o asesoramiento.
La deducción opera sobre la cuota íntegra del impuesto y no sobre la base imponible, lo que la convierte en especialmente valiosa: no reduce el beneficio sobre el que se calcula el impuesto, sino que rebaja directamente la cantidad que hay que ingresar a Hacienda.
Los porcentajes de deducción aplicables son los siguientes:
- Investigación y Desarrollo (I+D): deducción del 25% sobre los gastos del ejercicio. Este porcentaje se eleva al 42% cuando los gastos del período superen la media de los dos años anteriores, aplicándose el tipo mayor sobre el exceso. Además, si se emplean personas investigadoras con dedicación exclusiva al proyecto, puede sumarse una deducción adicional del 17% sobre los gastos de personal afectados.
- Innovación Tecnológica (IT): deducción del 12% sobre los gastos del ejercicio. Se consideran actividades de innovación tecnológica los proyectos que supongan una mejora tecnológica real en productos, procesos o servicios, aunque no sean una novedad absoluta para el mercado sino para la propia empresa.
¿Qué actividades pueden calificarse como I+D+i? A modo orientativo: desarrollo de software a medida, mejora de procesos productivos, diseño industrial, ensayos y pruebas de nuevos materiales, creación de nuevas líneas de producto o cualquier proyecto que implique superar una incertidumbre tecnológica de forma sistemática.
¿Tu empresa desarrolla proyectos tecnológicos, mejora productos o invierte en nuevos procesos? Es muy posible que tengas derecho a aplicar esta deducción. Consulta con nuestro equipo de asesoría fiscal en Madrid para evaluar tu situación concreta.
Importante novedad jurisprudencial: la Sentencia del Tribunal Supremo de 24/10/2023 (referencia 4355/2023, Recurso nº 6519/2021) consolidó que las empresas pueden aplicar deducciones de I+D+i generadas en ejercicios anteriores aunque no las hubieran incluido en la autoliquidación original de ese año, sin necesidad de presentar rectificación, siempre que se respeten los plazos legales y se acrediten los requisitos. Esta resolución abre la puerta a revisar ejercicios pasados y recuperar deducciones que no se aplicaron en su momento.
Para aplicar esta deducción con seguridad, existen tres vías:
- Informe Motivado Vinculante del MINISTERIO DE ECONOMÍA, COMERCIO Y EMPRESA, emitido por certificadora acreditada: es la vía más sólida frente a una posible comprobación de Hacienda.
- Informe Motivado Vinculante ex ante, vinculado a convocatorias del CDTI u organismos equivalentes.
- Autoliquidación propia, basada en documentación técnica y económica del proyecto: es válida pero requiere una justificación especialmente rigurosa.
En cualquier caso, la clave está en documentar el proyecto desde el inicio, tanto en su vertiente técnica como en el desglose de costes imputables. Obtener el certificado de PYME INNOVADORA puede facilitar además el acceso a otras ventajas administrativas y de financiación. (Cómo obtener el certificado)
7º) Reserva de Nivelación: aplaza o cancela el pago del Impuesto de Sociedades sin coste
La Reserva de Nivelación de Bases Imponibles es uno de los incentivos más desconocidos del Impuesto sobre Sociedades y, para las empresas que tienen derecho a aplicarla, uno de los más rentables. Está regulada en el artículo 105 de la Ley 27/2014 del IS y es exclusiva de las Entidades de Reducida Dimensión (aquellas cuya cifra de negocios del ejercicio anterior no supere los 10 millones de euros).
¿En qué consiste? Permite reducir la base imponible positiva del ejercicio en hasta el 10% de su importe, con un límite máximo de 1 millón de euros por período impositivo. El efecto práctico es inmediato: se paga menos Impuesto de Sociedades en el ejercicio en que se aplica.
La contrapartida es que la cantidad detraída debe revertir en los cinco ejercicios siguientes, pero únicamente si en alguno de esos años la empresa obtiene una base imponible negativa —es decir, pérdidas—. Si no hay pérdidas en ese período, la reserva se incorpora automáticamente a la base imponible al final del quinto año. En la práctica, para una empresa con resultados estables o crecientes, el efecto es un aplazamiento gratuito del impuesto durante cinco años sin intereses ni coste financiero adicional.
Si tu empresa tributa en el régimen de Entidades de Reducida Dimensión y no estás aplicando la Reserva de Nivelación, es muy probable que estés pagando más Impuesto de Sociedades del que te corresponde. Consúltanos.
Requisito formal: la empresa debe dotar contablemente una reserva indisponible por el importe reducido, que no podrá distribuirse ni usarse hasta que se produzca la reversión. Es imprescindible reflejarlo correctamente en el Modelo 200.
Ejemplo práctico:
una pyme de reducida dimensión con una base imponible de 200.000 € en 2026 puede reducirla en 20.000 € (el 10 %) con esta reserva. Al tipo del 23 % que aplican las ERD en 2026, ahorra 4.600 € de cuota ese año. Si en los cinco años siguientes no hay pérdidas, tributará por esos 20.000 € al final del periodo, pero habrá dispuesto de ese dinero todo ese tiempo sin coste financiero.
8º) Reserva de Capitalización: hasta un 30 % de premio por reinvertir en tu empresa
Si en lugar de repartir dividendos dejas los beneficios en la empresa, Hacienda te lo premia. Desde los ejercicios iniciados en 2025, la Reserva de Capitalización permite reducir la base imponible en un 20 % del incremento de tus fondos propios, el doble que cuando nació el incentivo.
Y si además has creado empleo, el porcentaje sube:
- Plantilla media +2 % a 5 %: reducción del 23 %.
- Plantilla media +5 % a 10 %: reducción del 26,5 %.
- Plantilla media más del 10 %: reducción del 30 %.
Requisitos clave: mantener el incremento de fondos propios (y, en su caso, de plantilla) durante 3 años, y dotar una reserva indisponible por el importe de la reducción. La reducción tiene un tope del 20 % de la base imponible previa, que sube al 25 % si tu cifra de negocios del año anterior fue inferior a 1 millón de euros.
Es compatible con la Reserva de Nivelación y con el resto de deducciones. Regulación: art. 25 LIS, en la redacción dada por la Ley 7/2024, de 20 de diciembre.
Calcula exáctamente cuánto puedes ahorrarte con nuestra calculadora:
9º) Seguro de salud para tu equipo: el euro que más rinde
Si subes 500 € el sueldo de un empleado, una buena parte se queda por el camino en IRPF y cotizaciones. Si en lugar de eso le pagas un seguro médico de 500 €, le llega sin pagar IRPF. Esa es la clave de esta fórmula de retribución:
- Para tu empresa, la prima es un gasto de personal deducible, que reduce la base imponible del Impuesto de Sociedades.
- Para tu trabajador, está exenta de IRPF hasta 500 € anuales por persona asegurada (él, su cónyuge y sus hijos), o 1.500 € por persona con discapacidad, según el art. 42.3.c) de la Ley del IRPF.
Un detalle que marca la diferencia: el seguro debe contratarlo y pagarlo la empresa directamente a la aseguradora. Si le das el dinero al trabajador para que lo contrate él, Hacienda lo trata como sueldo normal y pierde la exención.
Te lo explicamos a fondo en nuestra guía sobre el seguro de salud para empleados.
Son muchas las empresas pequeñas -y no tan pequeñas-, así como las empresas familiares que realizan el trámite del Impuesto de Sociedades de forma errónea sin tener en cuenta los aspectos anteriormente mencionados, pagando un sobrecoste fiscal.
Es vital tener un buen asesoramiento fiscal para aminorar lo máximo posible la carga fiscal del empresario, tan importante tener este asesoramiento en el momento de la presentación de los impuestos, como en el momento de decidir si se va a ser autónomo o sociedad, o qué tipo de sociedad o con quién crearla… En definitiva, un asesor fiscal no es un mero presentador de impuestos, ¡aproveche las ventajas y beneficios de los conocimientos y experiencia de su asesor para, de una manera legal, aminorar el coste fiscal de su negocio! Escríbenos si necesitas ayuda.
Si quieres conocer este tema de un modo más resumido, te contamos los aspectos clave en un vídeo que puedes visualizar haciendo clic en la siguiente imagen.
SANCIONES
Dependiendo de la situación en el plazo de presentación y el pago estas son las sanciones que pueden imponerte:
- Si te salía a devolver pero no la presentaste en plazo: la sanción es una multa fija de 200 €, que se reduce a la mitad (100 €) si la presentas por tu cuenta antes de que Hacienda te la requiera (art. 198 de la Ley General Tributaria).
- Si te salía a ingresar pero no la presentaste: Si lo haces antes de que te llegue el requerimiento de Hacienda tendrás que abonar un recargo del 1% + un punto adicional por cada mes de retraso desde que venció el plazo voluntario. En caso de que haya pasado un año el recargo sería de un 15% y con intereses de demora desde el día 1 del mes 13 desde el fin del periodo voluntario.
- Si te reclaman y te salía a ingresar: se podrá aplicar una sanción del 50% de la cantidad que se haya dejado de pagar. En caso de conformidad podría reducirse en un 30% y en un 40% si ingresas la cantidad reclamada dentro del plazo de pago voluntario para la sanción que te impongan.
- Si la presentaste pero no realizaste el pago: Tendría un recargo de recaudación que puede ser del 5% si se paga antes de que te notifiquen la deuda, 10% si se paga cuando te la notifiquen pero en el plazo que te proponen para el pago o del 20% si pagas fuera de este plazo.
Además, si te has quedado con alguna duda con respecto al ahorro en el Impuesto de Sociedades, puedes preguntar a nuestro equipo de asesores fiscales en el 900 670 224 o bien en info@compromisoempresarial.es.
Francisco Solans
Responsable Dpto. Fiscal
Son consejos muy útiles. Lo que pasa que viendo la imagen completa, con todos los elementos interconectados, resulta confuso para quien no esté especializado. Para una pequeña empresa debe ser un jaleo, a menos que delegue en expertos.
Hola Lucía, gracias por tus palabras. La verdad que es un tema complejo, de hecho el artículo lo ha escrito uno de nuestros asesores especializados en el área dada su complejidad. Si necesitas ayuda o tienes alguna consulta al respecto estaremos encantados de atenderte.
Un saludo y feliz día
Cristina Pérez