Es cierto que se bromea mucho con este tema, las redes están llenas de memes acerca de las inexistentes bajas de autónomos/as, y es que dicen q son las personas más sanas del mundo… o será que un autónomo no puede permitirse coger una baja a no ser que sea imprescindible, que no dependa de su decisión… y en esto lo que vamos a contarte, qué debes de hacer en caso de baja por incapacidad temporal, sea común o profesional, si eres autónomo y cómo puedes anticiparte en cuanto al mantenimiento de tu nivel de ingresos, para que una enfermedad o un accidente no signifique el cierre temporal de tu negocio.
Te contamos los puntos más importantes en este artículo:
Vamos a empezar por diferenciar entre las distintas bajas que pueden acontecer: baja laboral por causa profesional o por enfermedad común. Además de diferenciar cómo te afecta a nivel de plazos y de ingresos el hecho de que sea de un tipo u otro.
Debes de saber que la baja siempre que sea por enfermedad común debe de dártela el médico de la seguridad social, tu médico de cabecera. En caso de enfermedad o accidente laboral si te atiende la Mutua que tengas contratada, en este caso sí ésta la que tramitará tu baja.
1. BAJA POR CONTINGENCIAS COMUNES: ENFERMEDAD COMÚN
Para poder acceder a una incapacidad temporal derivada de una enfermedad común debes de cumplir estos dos requisitos:
- Estar al corriente de pago de las cuotas de autónomo, de no ser así tendrás 30 días para ponerte al día y de no ser así será denegada.
- Además, en los 5 años anteriores a la baja deberás de haber cotizado al menos 180 días.
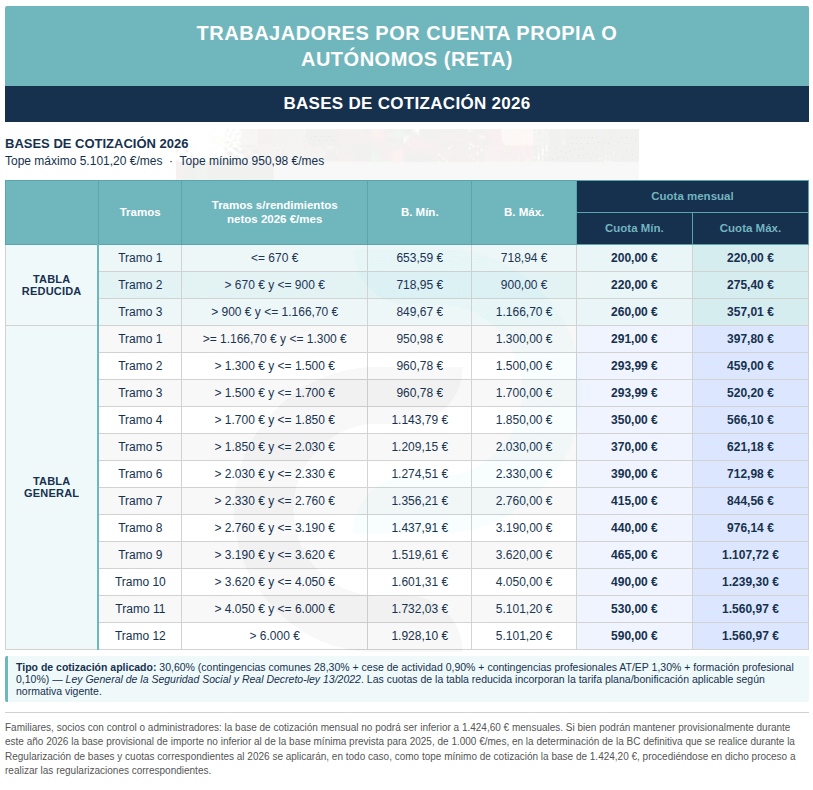
En este tipo de baja se percibe el 60% de la base reguladora* desde el 4º al 20º día, y a partir del día 21 será un 75% de esta base. En el cuadro puedes ver las bases de cotización de autónomos vigentes en 2026.
*La base reguladora se calcula dividiendo entre 30 la base de cotización del mes anterior al mes previo a la baja: si tu baja empieza en diciembre, se toma la base de octubre. Si te diste de alta en el RETA el mismo mes de la baja, se usa la base de ese mes; y si fue el mes anterior, la de ese mes anterior. Así lo establece el nuevo artículo 318.h) de la Ley General de la Seguridad Social, introducido por el Real Decreto-ley 31/2026, de 20 de octubre.
2. BAJA POR CONTINGENCIAS PROFESIONALES: ENFERMEDAD PROFESIONAL O ACCIDENTE LABORAL
Desde 2023, los autónomos cotizan en función de sus rendimientos netos reales, dentro de un sistema de 15 tramos regulado actualmente por la Orden PJC/297/2026. La base mínima del tramo 1 de la tabla reducida se sitúa en 653,59 €/mes y la base máxima general en 5.101,20 €/mes
En caso de baja o incapacidad temporal por accidente laboral o enfermedad profesional hay algunas diferencias con la IT por enfermedad común.
- No será necesario cumplir los requisitos de estar al día en los pagos de la cuota de autónomo ni haber cotizado 180 días en los 5 años anteriores.
- Tendrás derecho al subsidio del 75% de tu base reguladora desde el día siguiente a la baja.
- Ten en cuenta que siendo autónomo no se considera accidente laboral:
- El que ocurre al ir o venir del trabajo (a diferencia con los trabajadores por cuenta ajena excepto en el caso de que seas TRADE). En caso de desplazamiento entre centros de trabajo o porque tu trabajo así lo exija sí estaría contemplado.
- Tampoco en caso de accidente que sea debido a una fuerza mayor externa al trabajo.
- Ni los que sean debidos a imprudencia temeraria del trabajado
BAJAS ESPECIALES: COBRAS DESDE EL DÍA SIGUIENTE Y SIN CARENCIA
Hay situaciones en las que la baja por contingencias comunes funciona de forma más protectora: no hay tres días sin cobrar y no necesitas haber cotizado 180 días. Desde el 1 de diciembre de 2026, la lista queda así:
- Menstruación incapacitante secundaria.
- Interrupción del embarazo, voluntaria o no.
- Embarazo a partir de la semana 39 (aquí sí se pide un periodo mínimo de cotización según tu edad).
- Donación de órganos o tejidos para trasplante.
- Novedad: patología limitante por trastorno menopáusico, cuando tu médico la codifique como tal.
- Novedad: lesiones causadas por violencia de género, acreditadas con la documentación que exige la ley.
En todos estos casos la prestación la paga la entidad gestora o tu mutua desde el día siguiente a la baja (Real Decreto-ley 31/2026*).
*Actualización 27/10/2026: el Real Decreto-ley 31/2026 está en vigor desde el 21 de octubre de 2026, pero debe convalidarlo la Diputación Permanente del Congreso, al estar disueltas las Cortes. Si no se convalidara, dejaría de aplicarse desde ese momento. Actualizaremos este artículo en cuanto se vote.
3. TRÁMITES NECESARIOS
Para solicitar la prestación de incapacidad como trabajador autónomo, (excepto los que estén en el Rég. Esp. Agrario y los TRADE) debes de presentar ante la Mutua Colaboradora con la que tengas concertada la incapacidad, en caso de enfermedad profesional o accidente laboral, o en el INSS, si te trata de enfermedad común:
- DNI (fotocopia)
- Justificante de afiliación y de estar al corriente de pago con la Seguridad Social.
- La declaración de actividad sobre la persona que gestionará el establecimiento/actividad en caso de que vaya a permanecer en funcionamiento durante tu baja o, en su caso, indicando que el establecimiento permanecerá cerrado durante la baja. El plazo para presentar esta declaración es 15 días desde la fecha de baja y la no presentación implica la suspensión del abono de la prestación.
- Modelo de solicitud de pago directo para la prestación de incapacidad temporal de los trabajadores por cuenta propia, normalmente lo facilita la mutua.
- En caso de tratarse de una baja por contingencias comunes, es necesario una fotocopia del parte médico de baja, el último parte de confirmación y, en su caso, el alta médica.
- Modelo 145 IRPF Comunicación de datos al pagador. Cumplimentado y firmado por el interesado (art. 82 del reglamento del IRPF).
- En caso de acreditar deuda tendrás que aportar el certificado de situación de abono de cuotas y la solicitud o copia del acuerdo de aplazamiento de estas. (TGSS).
- Cuidado con los plazos… en caso de baja por accidente tienes 5 días desde la baja para comunicarlo (lo hará tu asesoría) a la Seguridad Social, y si es un accidente grave, muy grave o un fallecimiento se debe de comunicar en 24 horas.
4. SOLICITUD DEL SUBSIDIO
Desde la entrada en vigor del Real Decreto-ley 28/2018, cuando lleves de baja más de 60 días, puedes solicitar la exoneración de la cuota de autónomo por cese de actividad. A partir de ese momento, la mutua colaboradora con la Seguridad Social asumirá el pago de dicha cuota.
El periodo máximo por el que podrá recibir la prestación es de 365 días. Lo que es lo mismo, 12 meses. Este plazo podrá ser prorrogable por otros 180 días, 6 meses, si durante este plazo se prevé su curación.
En este caso será tu asesoría o la Mutua quien te facilitará la gestión del trámite y la documentación necesaria.
5. SANCIONES POR TRABAJAR ESTANDO DE BAJA
Si te “pillan” trabajando en situación de baja vas a tener un gran problema, además de la pérdida absoluta de la situación de incapacidad temporal, podrán multarte por una sanción grave, hablamos de entre 751.-€ y 7.500.-€ (Art. 25 LISOS)
Y si estás percibiendo el subsidio por cese de actividad podría ser una infracción muy grave, (entre 7.501.-€ y 225.018.-€), e incluso podrían reclamarte la devolución de todo o parte de las cantidades percibidas por este concepto.
6. CÓMO SOBRELLEVAR ESTE GRAN INCONVENIENTE: ANTICIPÁNDOSE
Desde 2023, la cuota mensual ya no es una cifra fija: depende de los rendimientos netos reales que estimes para el año, dentro de un sistema de 15 tramos. Las cuotas mínimas van desde unos 206 €/mes en el tramo más bajo hasta unos 607 €/mes en el tramo más alto, y pueden ser mayores si eliges una base superior dentro de tu tramo.Si eres autónomo societario o familiar colaborador, tu suelo de cotización es más alto: desde el 1 de enero de 2026 tu base mínima es de 1.424,40 €/mes, lo que supone una cuota mínima de 448,69 €/mes (31,50 % incluido el MEI), según la Orden PJC/297/2026, de 30 de marzo. Durante 2026 puedes seguir pagando provisionalmente sobre 1.000 €, pero en la regularización la Seguridad Social te reclamará la diferencia hasta los 1.424,40 €. Te lo explicamos en detalle en cómo cotizan los autónomos según sus ingresos.
La parte buena: cuanto más alta es tu base, mejor es tu prestación si causas baja. Con la base mínima de societario (1.424,40 €), tu base reguladora diaria es de 47,48 €, así que cobrarías unos 854 €/mes entre el día 4 y el 20 de la baja, y unos 1.068 €/mes a partir del día 21. (Ver también: ¿Se pueden jubilar los autónomos?)
Lo cierto es que siendo esta la situación, la prestación que percibirás dependerá directamente de la base de cotización que hayas elegido según tus rendimientos netos reales. El cálculo es el siguiente:
- Por contingencias comunes: los 3 primeros días no se cobra nada. Del 4.º al 20.º día percibirás el 60 % de tu base reguladora diaria (base de cotización del mes anterior al mes previo a la baja, dividida entre 30). A partir del día 21, el 75 % de esa misma base.
- Por contingencias profesionales: desde el día siguiente a la baja, el 75 % de la base reguladora.
A modo de ejemplo orientativo: un autónomo que cotice por una base de 1.200 €/mes percibiría unos 720 €/mes entre el 4.º y el 20.º día, y unos 900 €/mes a partir del día 21. Puedes calcular tu prestación exacta usando el simulador oficial de la Seguridad Social.
No sé si te habías parado a pensar en esto en algún momento, si no lo has hecho siento ser yo quién te de la mala noticia, espero que tus ingresos estén muy lejos de estas cantidades, y que nunca necesites una incapacidad temporal, pero si ocurre, ¿Has pensado cómo solventar la situación?
Es cierto que puedes recurrir al subsidio por cese de actividad por incapacidad temporal, si te ves obligado a cesar tu actividad estando de baja, como te contaba en el punto 4, si la baja se alarga más de 60 días puedes solicitarlo a tu mutua, en este caso ellos seguirán pagando tu cuota de autónomo, pero mientras tanto debes de seguir haciéndote cargo de la cuota y de los gastos inherentes a tu actividad (alquileres, vehículos, proveedores, asesorías, mantenimiento local…), y pasados esos 60 días, excepto de la cuota del resto de gastos.
No me gusta ser pesimista, pero si precavida, por eso quería comentarte esto: existen unos seguros de Incapacidad Temporal, si lo conoces porque ya lo tienes contratado me alegro muchísimo, de verdad. El objetivo de estos seguros es cubrir una cantidad diaria por cada día que estás de baja.
Existen muchas modalidades de coberturas, desde el primer día, desde los 15 días de baja, por cualquier contingencia, sólo accidente…. Y la cantidad que te abonan por cada día de baja la eliges tú, dependiendo de cuánto necesites para cubrir los gastos de tu actividad mientras no puedas trabajar.
Si no conoces este tipo de seguro te dejo en este enlace algunas peculiaridades para que puedas valorarlo, de verdad, que por menos de una sexta parte de lo que pagas de cuota de autónomo puedes complementar tus ingresos para estar más tranquilo en caso de que tengas una baja.
Confío que sólo estés leyendo este artículo por casualidad y que no necesites la información que contiene nunca 😉.
Inmaculada Pajuelo
Responsable Dpto. Laboral
Artículos relacionados:
 COMO PEDIR LA AYUDA PARA LA CONCILIACIÓN LABORAL
 ¿SE PUEDEN JUBILAR LOS AUTÓNOMOS?
 DEHU, NUEVO BUZÓN DE NOTIFICACIONES ELECTRÓNICAS
 JUBILACIÓN Y EL MECANISMO DE EQUIDAD INTERGENERACIONAL
 ¿PUEDE LA INSPECCIÓN DE TRABAJO ENTRAR EN TU EMPRESA SIN AUTORIZACIÓN JUDICIAL?
 JUBILACIÓN FLEXIBLE PARA AUTÓNOMOS